Die richtige Steuerklasse beeinflusst, wie viel Gehalt Arbeitnehmer in Deutschland monatlich ausgezahlt bekommen. Der Steuerklassen Überblick für 2026 zeigt, welche Regelung für Singles, Alleinerziehende, Ehepaare und Beschäftigte mit mehreren Arbeitsverhältnissen gilt. Insgesamt gibt es sechs Steuerklassen. Welche davon verwendet wird, hängt vor allem vom Familienstand, den persönlichen Voraussetzungen und der Zahl der Beschäftigungsverhältnisse ab,
Ein häufiger Irrtum betrifft die tatsächliche Steuerbelastung: Eine Steuerklasse mit höherem monatlichem Nettogehalt bedeutet nicht automatisch, dass am Jahresende weniger Einkommensteuer anfällt. Die Steuerklasse steuert in erster Linie den laufenden Lohnsteuerabzug. Erst bei der Einkommensteuerveranlagung wird die endgültige Steuer anhand der maßgeblichen Einkünfte und Abzüge ermittelt. Die gesetzlichen Grundlagen stehen in § 38b Einkommensteuergesetz.
Steuerklassen Überblick 2026: Welche Klasse gilt für wen?
Die Zuordnung richtet sich nach gesetzlich festgelegten Voraussetzungen. Während Alleinstehende normalerweise Steuerklasse I nutzen, können bestimmte Alleinerziehende Steuerklasse II erhalten. Verheiratete Paare haben unter den entsprechenden Bedingungen mehrere Möglichkeiten, während Steuerklasse VI bei einem zweiten oder weiteren Arbeitsverhältnis greift.
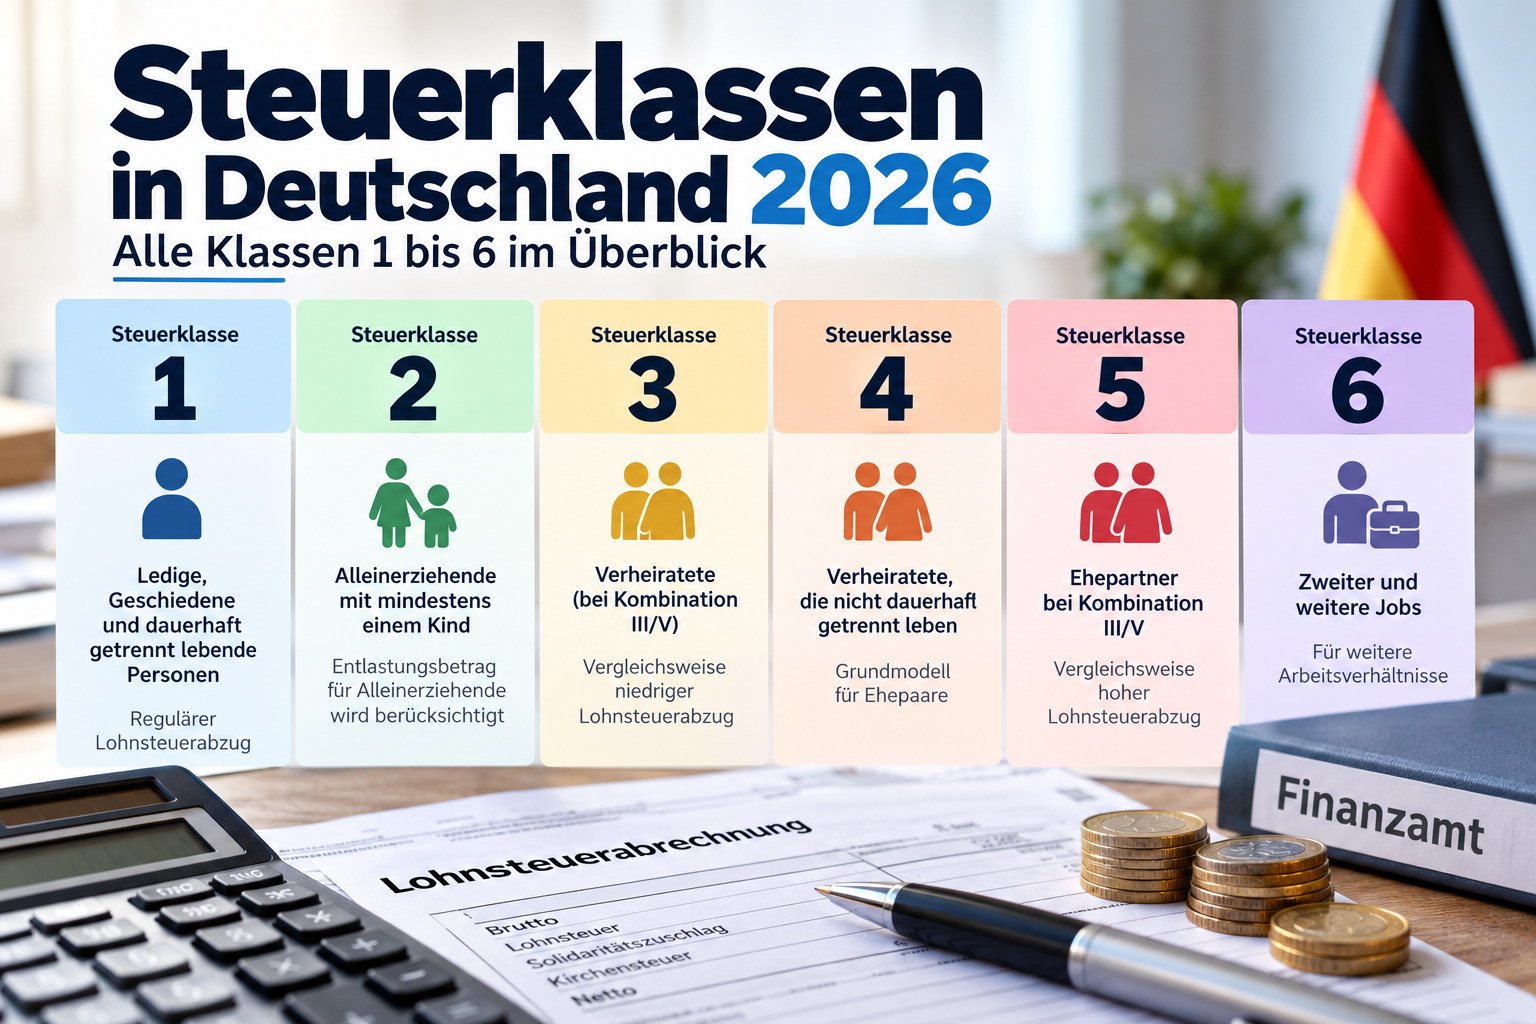
| Steuerklasse | Typische Personengruppe | Besonderheit |
|---|---|---|
| I | Ledige, Geschiedene und dauerhaft getrennt lebende Personen | Regulärer Lohnsteuerabzug |
| II | Bestimmte Alleinerziehende | Berücksichtigung des Entlastungsbetrags |
| III | Verheiratete, die mit ihrem Ehepartner die Kombination III/V wählen | Vergleichsweise niedriger laufender Lohnsteuerabzug |
| IV | Verheiratete, die nicht dauerhaft getrennt leben | Grundmodell für Ehepaare |
| V | Ehepartner bei der Kombination III/V | Vergleichsweise hoher laufender Lohnsteuerabzug |
| VI | Beschäftigte mit mehreren gleichzeitigen Arbeitsverhältnissen | Für den zweiten und weitere Arbeitslöhne |
Die Steuerklasse bestimmt in erster Linie, wie die Lohnsteuer während des Jahres verteilt und einbehalten wird. Sie ist nicht mit dem persönlichen Einkommensteuersatz gleichzusetzen.
Steuerklasse I für Ledige und dauerhaft getrennt Lebende
Steuerklasse I gilt typischerweise für Arbeitnehmer, die ledig, geschieden oder dauerhaft getrennt lebend sind und keine Voraussetzungen für eine andere Klasse erfüllen. Auch verwitwete Personen können nach Ablauf der gesetzlichen Übergangsregelung in diese Klasse fallen. Die Zuordnung erfolgt anhand der steuerlich erfassten persönlichen Verhältnisse.
Für Menschen, die neu nach Deutschland ziehen, ist nicht allein die Staatsangehörigkeit ausschlaggebend. Entscheidend sind unter anderem die steuerliche Ansässigkeit und die persönlichen Verhältnisse. Bei beschränkter Einkommensteuerpflicht gelten besondere Regeln.
Steuerklasse II für Alleinerziehende
Steuerklasse II richtet sich an Alleinstehende, die mit mindestens einem berücksichtigungsfähigen Kind in einem Haushalt leben und die Voraussetzungen für den Entlastungsbetrag erfüllen. Dazu gehört grundsätzlich, dass keine schädliche Haushaltsgemeinschaft mit einer anderen volljährigen Person besteht.
Für 2026 beträgt der Entlastungsbetrag für Alleinerziehende 4.260 Euro pro Jahr. Für das zweite und jedes weitere berücksichtigungsfähige Kind erhöht er sich um jeweils 240 Euro. Die steuerliche Entlastung wird über den Lohnsteuerabzug berücksichtigt, sofern die entsprechenden Voraussetzungen erfüllt und die Angaben beim Finanzamt erfasst sind. Die Einzelheiten erläutert die offizielle ELSTER-Hilfe zur Steuerklasse II.
„Der Entlastungsbetrag für Alleinerziehende“ wird bei Vorliegen der gesetzlichen Voraussetzungen steuerlich berücksichtigt.
Quelle: ELSTER, Informationen zur Lohnsteuerermäßigung 2026
Steuerklasse III, IV und V für Ehepaare
Verheiratete Arbeitnehmer und eingetragene Lebenspartner können unter den gesetzlichen Voraussetzungen zwischen verschiedenen Steuerklassenkombinationen wählen. Die passende Lösung hängt unter anderem davon ab, ob beide Partner Arbeitslohn beziehen und wie stark sich ihre Einkommen unterscheiden.
Steuerklasse III und V bei unterschiedlichen Einkommen
Bei der Kombination III/V erhält der Partner mit Steuerklasse III häufig ein höheres monatliches Nettogehalt. Der Partner in Steuerklasse V muss dafür mit einem vergleichsweise höheren Lohnsteuerabzug rechnen. Das Modell kann deshalb die Verteilung des verfügbaren Haushaltseinkommens deutlich verändern.
Die Kombination ist 2026 weiterhin zulässig. Sie führt jedoch nicht automatisch zu einer geringeren gemeinsamen Jahressteuer. Bei bestimmten Konstellationen besteht zudem eine Pflicht zur Einkommensteuererklärung, sodass eine Nachzahlung möglich ist.
Steuerklasse IV bei ähnlichen Einkommen
Steuerklasse IV/IV ist die übliche Ausgangskombination für verheiratete Paare, wenn beide Arbeitslohn beziehen. Sie passt häufig dann, wenn die Einkommen ähnlich hoch sind. Nach einer Eheschließung wird grundsätzlich zunächst IV/IV gebildet, sofern die steuerlichen Voraussetzungen vorliegen.
Verdienen beide Partner beispielsweise jeweils rund 3.500 Euro brutto monatlich, ist IV/IV häufig eine naheliegende Ausgangslage. Die konkrete Nettoberechnung hängt zusätzlich von Sozialversicherungsbeiträgen, Kirchensteuer, Kindern und weiteren individuellen Merkmalen ab.
Steuerklasse IV mit Faktor
Das Faktorverfahren ergänzt Steuerklasse IV um einen vom Finanzamt berechneten Faktor. Es berücksichtigt die voraussichtliche gemeinsame Einkommensteuer nach dem Splittingverfahren und soll den laufenden Lohnsteuerabzug besser an die Einkommensverteilung des Paares anpassen.
Die Methode ist besonders prüfenswert, wenn beide Partner verdienen, ihre Gehälter aber unterschiedlich hoch sind. Die gesetzliche Regelung dazu findet sich in § 39f Einkommensteuergesetz.
Steuerklasse VI bei mehreren Jobs
Steuerklasse VI kommt zum Einsatz, wenn eine Person gleichzeitig Arbeitslohn aus mehreren Beschäftigungsverhältnissen bezieht. Für das erste Arbeitsverhältnis wird in der Regel eine der Steuerklassen I bis V verwendet. Für das zweite und jedes weitere Arbeitsverhältnis gilt grundsätzlich Steuerklasse VI.
Der Grund für den vergleichsweise hohen Abzug liegt darin, dass bei Steuerklasse VI bestimmte Entlastungen und Freibeträge nicht wie beim ersten Arbeitsverhältnis berücksichtigt werden. Das bedeutet allerdings nicht, dass der gesamte zusätzliche Verdienst mit einem festen Steuersatz belastet wird.
Typische Fälle sind:
- eine Hauptbeschäftigung und ein zusätzlicher Teilzeitjob;
- zwei gleichzeitig ausgeübte sozialversicherungspflichtige Beschäftigungen;
- ein Arbeitsplatzwechsel, wenn alte und neue Beschäftigung im selben Zeitraum abgerechnet werden.
Bei mehreren Arbeitgebern lohnt es sich, die Lohnabrechnungen besonders sorgfältig zu kontrollieren. Entscheidend ist, dass die Arbeitgeber die Beschäftigungsverhältnisse korrekt als erstes oder weiteres Arbeitsverhältnis abrechnen.
Bei einem Jobwechsel sollte geklärt werden, ob das vorherige Beschäftigungsverhältnis tatsächlich beendet wurde. Werden zwei Arbeitsverhältnisse vorübergehend parallel abgerechnet, kann Steuerklasse VI auch dann relevant sein, wenn die Überschneidung nur kurze Zeit dauert.
Steuerklasse wechseln 2026: Ablauf, Fristen und wichtige Regeln
Ein Wechsel der Steuerklasse ist vor allem für Ehepaare relevant, deren Einkommensverhältnisse sich verändern. Eine Hochzeit, eine Trennung oder der Wiedereinstieg nach einer Elternzeit kann dazu führen, dass die bisherige Zuordnung nicht mehr zur aktuellen Situation passt.
Die Beantragung erfolgt über die Finanzverwaltung, unter anderem über ELSTER. Der Wechsel wird grundsätzlich ab Beginn des Kalendermonats wirksam, der auf die Antragstellung folgt. Für eine Berücksichtigung noch im laufenden Kalenderjahr gilt regelmäßig der 30. November 2026 als letzter Antragstermin.
So funktioniert der Steuerklassenwechsel
- Die aktuellen elektronischen Lohnsteuerabzugsmerkmale (ELStAM) prüfen.
- Bei Ehepaaren die voraussichtlichen Jahresarbeitslöhne beider Partner ermitteln.
- Die möglichen Kombinationen IV/IV, III/V und IV/IV mit Faktor vergleichen.
- Den Antrag über ELSTER oder mit dem vorgesehenen amtlichen Formular stellen.
- Nach der Änderung die nächste Gehaltsabrechnung kontrollieren.
Bei einem Wechsel aus Steuerklasse III oder V in Steuerklasse IV genügt nach den gesetzlichen Regeln der Antrag eines Ehepartners. In der Folge werden beide Partner der Steuerklasse IV zugeordnet. Für andere Wechsel gelten die jeweils einschlägigen Voraussetzungen.
Ein höheres monatliches Nettogehalt ist nicht automatisch eine Steuerersparnis. Die endgültige Einkommensteuer richtet sich nach den steuerlich maßgeblichen Verhältnissen des gesamten Jahres.
Wer wissen möchte, welche Auswirkungen ein Wechsel auf das monatliche Gehalt haben kann, findet weitere Informationen im Beitrag Steuerklasse wechseln 2026.
Wann ist eine Steuererklärung erforderlich?
Die Steuerklasse allein entscheidet nicht in jedem Fall darüber, ob eine Einkommensteuererklärung abgegeben werden muss. Bei der Kombination III/V besteht für Ehepaare, die beide Arbeitslohn bezogen haben, häufig eine Erklärungspflicht. Auch beim Faktorverfahren muss die individuelle Abgabepflicht geprüft werden.
Weitere Gründe können zusätzliche Einkünfte, bestimmte Lohnersatzleistungen oder mehrere Beschäftigungsverhältnisse sein. Die konkreten Voraussetzungen und Termine für das Steuerjahr 2025 beziehungsweise für die Erklärung im Jahr 2026 sind im Ratgeber zur Steuererklärung 2026 und ihren Abgabefristen zusammengefasst.
Welche Steuerklasse ist 2026 die richtige?
Die passende Steuerklasse lässt sich nicht allein anhand eines einzelnen Bruttogehalts bestimmen. Bei Alleinstehenden und Alleinerziehenden sind die persönlichen Lebensverhältnisse entscheidend. Bei Ehepaaren kommt es vor allem auf die Einkommensverteilung und die gewünschte Verteilung des laufenden Lohnsteuerabzugs an.
| Lebenssituation | Häufig passende Steuerklasse | Was zu beachten ist |
|---|---|---|
| Ledig, ein regulärer Job | I | Übliche Zuordnung für Alleinstehende |
| Alleinerziehend mit berücksichtigungsfähigem Kind | II | Voraussetzungen für den Entlastungsbetrag prüfen |
| Verheiratet, ähnliche Einkommen | IV/IV | Häufig passende Ausgangslage |
| Verheiratet, deutlich unterschiedliche Einkommen | III/V oder IV mit Faktor | Auswirkungen auf beide Nettogehälter vergleichen |
| Zwei oder mehr parallele Beschäftigungen | VI für weitere Jobs | Abrechnung durch mehrere Arbeitgeber prüfen |
Für eine fundierte Entscheidung sollten beide Partner die voraussichtlichen Jahreseinkommen und mögliche Veränderungen berücksichtigen. Dazu zählen Sonderzahlungen, ein Wechsel von Vollzeit zu Teilzeit, Elternzeit und der Bezug von Lohnersatzleistungen.
Die günstigste Wahl ist nicht zwangsläufig diejenige, die auf einer einzelnen Gehaltsabrechnung den höchsten Nettobetrag zeigt. Eine gleichmäßigere Verteilung der Abzüge kann für die Haushaltsplanung ebenso wichtig sein wie die Höhe der monatlichen Auszahlung.
FAQ zu den Steuerklassen in Deutschland 2026
Wie viele Steuerklassen gibt es 2026?
In Deutschland gibt es sechs Steuerklassen. Sie reichen von Steuerklasse I für typische Fälle von Alleinstehenden bis zu Steuerklasse VI für weitere gleichzeitige Beschäftigungsverhältnisse.
Welche Steuerklasse ist für Ledige vorgesehen?
Ledige Arbeitnehmer fallen in der Regel in Steuerklasse I, sofern keine Voraussetzungen für eine andere Klasse bestehen. Wer als Alleinerziehender den gesetzlichen Entlastungsbetrag beanspruchen kann, kommt unter den entsprechenden Voraussetzungen für Steuerklasse II infrage.
Ist Steuerklasse III und V 2026 noch erlaubt?
Ja. Die Kombination III/V ist 2026 weiterhin möglich, sofern die gesetzlichen Voraussetzungen erfüllt sind. Eine spätere gesetzliche Umstellung ist nicht mit einer bereits erfolgten Abschaffung gleichzusetzen.
Welche Steuerklasse ist für Ehepaare am besten?
Bei ähnlichen Einkommen ist IV/IV häufig eine geeignete Ausgangslage. Bei größeren Einkommensunterschieden können III/V oder IV mit Faktor infrage kommen. Welche Variante besser zur persönlichen Situation passt, hängt von den Einkommen beider Partner und ihren weiteren steuerlichen Umständen ab.
Kann die Steuerklasse im laufenden Jahr gewechselt werden?
Ja. Ein Wechsel kann grundsätzlich während des Jahres beantragt werden. Soll die Änderung noch 2026 berücksichtigt werden, sollte der Antrag regelmäßig spätestens am 30. November gestellt werden.
Warum ist Steuerklasse VI häufig mit höheren Abzügen verbunden?
Bei Steuerklasse VI werden bestimmte Freibeträge und Entlastungen nicht wie beim ersten Arbeitsverhältnis berücksichtigt. Sie gilt grundsätzlich für das zweite und weitere gleichzeitige Arbeitsverhältnisse. Die endgültige Steuerbelastung ergibt sich aus den gesamten steuerlichen Verhältnissen.
Muss nach einem Wechsel der Steuerklasse eine Steuererklärung abgegeben werden?
Das hängt von der persönlichen Situation ab. Bei III/V und beim Faktorverfahren kann eine Erklärungspflicht bestehen. Auch zusätzliche Einkünfte oder Lohnersatzleistungen können eine Rolle spielen.
Was bei der Steuerklasse 2026 zählt
Der Steuerklassen Überblick für 2026 zeigt, dass jede Klasse auf eine bestimmte persönliche oder berufliche Situation zugeschnitten ist. Steuerklasse I ist für viele Alleinstehende vorgesehen, Steuerklasse II bietet unter bestimmten Voraussetzungen Entlastung für Alleinerziehende, und Ehepaare können zwischen unterschiedlichen Kombinationen wählen. Steuerklasse VI betrifft vor allem weitere Beschäftigungsverhältnisse.
Für die Entscheidung sollten nicht nur die monatlichen Nettobeträge, sondern auch das gemeinsame Jahreseinkommen, mögliche Nachzahlungen und die persönliche Lebensplanung berücksichtigt werden. Bei Unsicherheit helfen die Informationen der Finanzverwaltung oder eine qualifizierte steuerliche Beratung.
Dieser Artikel dient der allgemeinen Information und ersetzt keine rechtliche oder steuerliche Beratung.