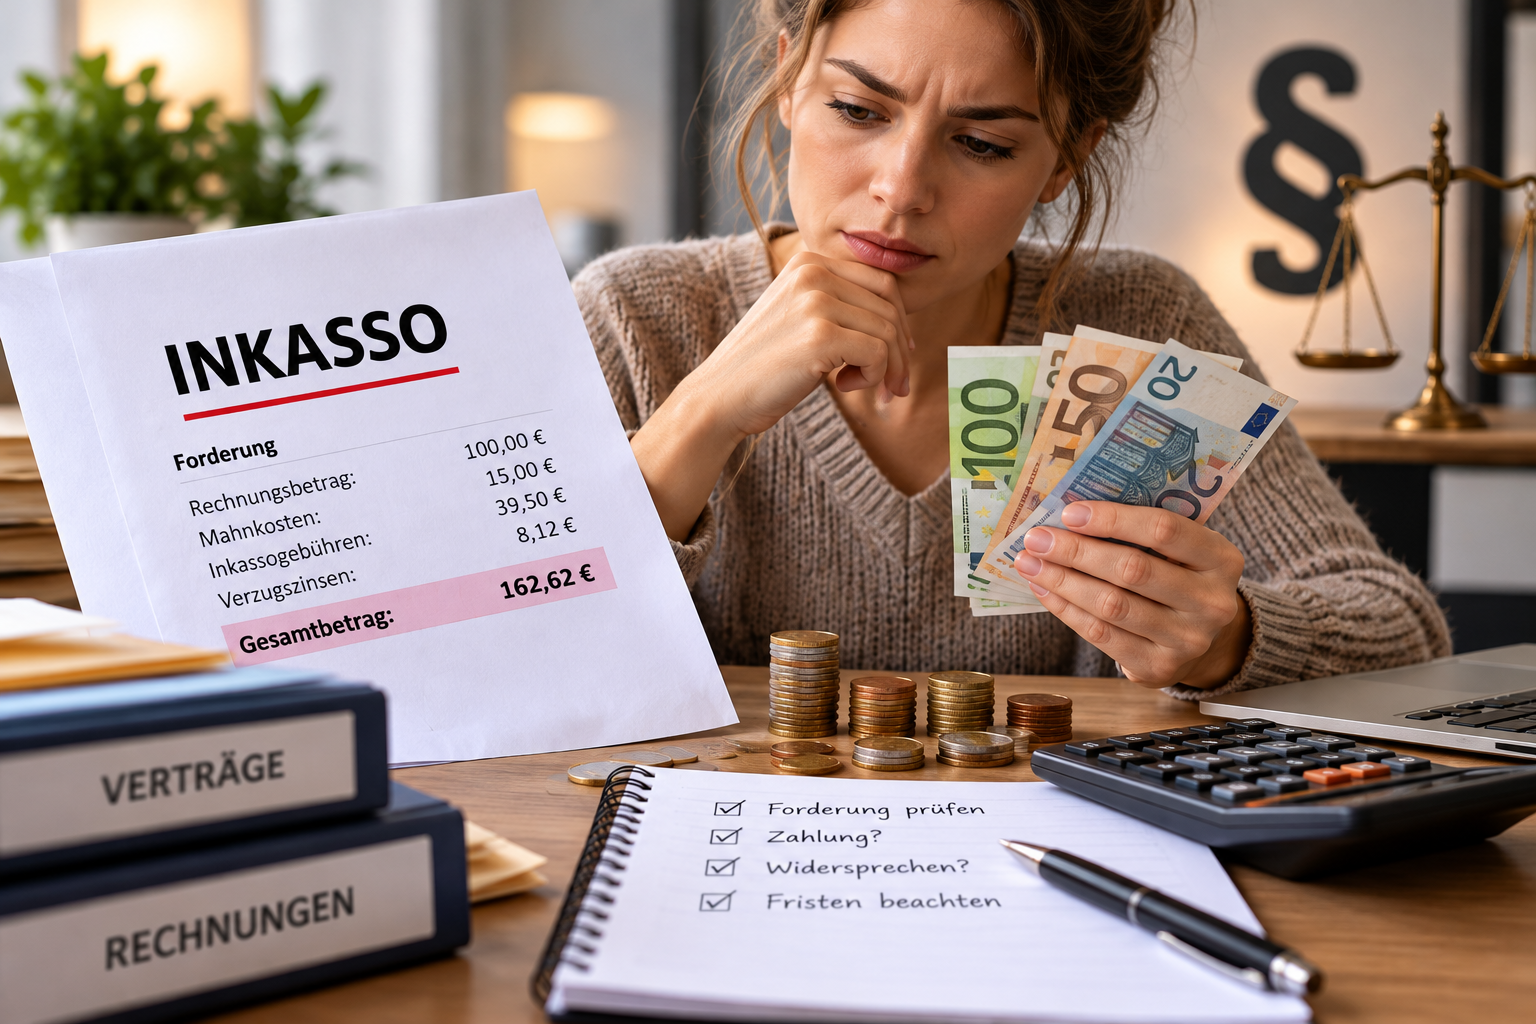
Ein Brief vom Inkassobüro kann innerhalb weniger Tage aus einer unbezahlten Rechnung eine deutlich höhere Forderung machen. Zum ursprünglichen Betrag kommen möglicherweise Verzugszinsen, Mahnkosten und Gebühren für die Beitreibung hinzu. Wer sich gegen eine zweifelhafte Forderung wehren will, sollte deshalb weder vorschnell überweisen noch das Schreiben einfach ignorieren, diе compakt.de berichtet.
Das deutsche Recht unterscheidet zwischen einer tatsächlich geschuldeten Hauptforderung und den zusätzlichen Kosten, die bei der Durchsetzung entstehen. Selbst wenn eine Rechnung berechtigt ist, müssen nicht automatisch sämtliche Positionen auf der Inkassoabrechnung bezahlt werden. Umgekehrt verschwindet eine echte Schuld nicht dadurch, dass die Forderung an ein Inkassounternehmen übergeben wird.
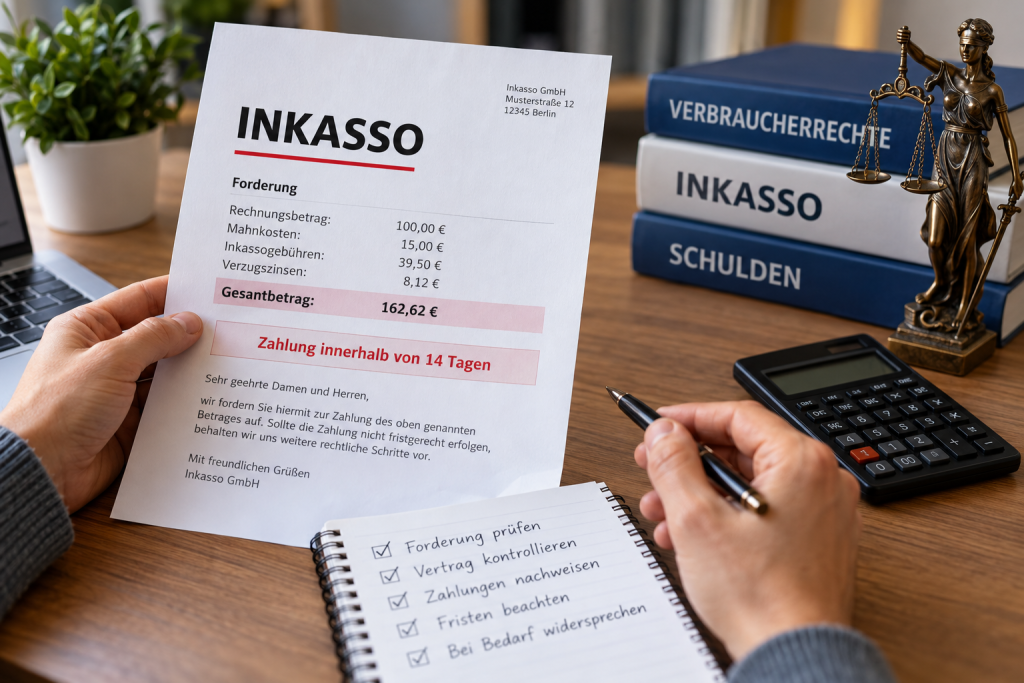
Die wichtigste Regel lautet: Erst die Forderung prüfen, dann über die Zahlung entscheiden.
Für Verbraucher, Zugewanderte und Expats in Deutschland ist es besonders hilfreich, die rechtlichen Begriffe und Fristen zu kennen. Ein Inkassoschreiben ist noch kein Gerichtsurteil. Ein gerichtlicher Mahnbescheid ist dagegen ein formelles Dokument, auf das innerhalb einer bestimmten Frist reagiert werden muss.
Wann muss eine Inkassoforderung bezahlt werden?
Berechtigte Schulden und Zahlungsverzug
Ein Inkassounternehmen kann beispielsweise offene Rechnungen aus Onlinebestellungen, Mobilfunkverträgen, Energieverträgen oder anderen abgeschlossenen Geschäften einfordern. Entscheidend ist, ob der zugrunde liegende Anspruch tatsächlich besteht und ob die Zahlung fällig ist.
Ein Zahlungsverzug setzt nicht in jedem Fall eine zusätzliche Mahnung voraus. Wurde ein konkreter Zahlungstermin vereinbart, kann der Verzug nach Ablauf dieses Termins eintreten. Auch bei bestimmten Rechnungen mit entsprechendem Hinweis kann die gesetzliche 30-Tage-Regel greifen. Bei Verbrauchern setzt sie voraus, dass in der Rechnung ausdrücklich auf diese Folge hingewiesen wurde.
Ist die Hauptforderung berechtigt und sind die Voraussetzungen für den Verzug erfüllt, können notwendige und angemessene Kosten der Rechtsverfolgung hinzukommen. Die Höhe muss jedoch nachvollziehbar bleiben.
Wann ein Widerspruch sinnvoll ist
Eine Inkassoforderung prüfen zu lassen, ist besonders wichtig, wenn die Rechnung unbekannt ist, der Vertrag bereits gekündigt wurde oder die Zahlung nachweislich erfolgt ist. Auch doppelte Forderungen, falsche Beträge und nicht nachvollziehbare Zusatzgebühren rechtfertigen eine genaue Prüfung.
Typische Gründe für einen schriftlichen Widerspruch sind:
- Es wurde kein Vertrag mit dem angegebenen Unternehmen geschlossen.
- Die Rechnung wurde bereits vollständig bezahlt.
- Die verlangte Hauptforderung stimmt nicht mit den Vertragsunterlagen überein.
- Einzelne Gebühren sind nicht nachvollziehbar oder erscheinen überhöht.
- Die Forderung betrifft eine andere Person oder einen nachweislich falschen Vertrag.
„Eine Zahlungsaufforderung beweist noch nicht, dass die Forderung berechtigt ist. Das Inkassounternehmen muss den Anspruch so darstellen, dass der zugrunde liegende Vertrag und die verlangte Summe nachvollziehbar sind.“
Bestehen konkrete Zweifel, sollte der Widerspruch die betreffenden Punkte benennen. Pauschale Aussagen wie „Ich zahle grundsätzlich nicht“ helfen dagegen wenig, wenn eine Forderung später vor Gericht geklärt werden muss.
Inkasso wehren: So gehen Sie Schritt für Schritt vor
Wer sich gegen unberechtigte Inkassoforderungen wehren möchte, braucht vor allem einen geordneten Ablauf. Bewahren Sie das Schreiben samt Umschlag auf, notieren Sie das Eingangsdatum und sammeln Sie Rechnungen, Verträge, Kündigungsbestätigungen sowie Zahlungsbelege. Antworten sollten sachlich und nachweisbar erfolgen.
Die richtige Vorgehensweise
- Absender kontrollieren. Prüfen Sie den Namen des Inkassounternehmens und dessen Registrierung im Rechtsdienstleistungsregister. Bei einem angeblichen Rechtsanwalt ist die zuständige Rechtsanwaltskammer eine weitere Anlaufstelle.
- Gläubiger und Vertrag feststellen. Das Schreiben sollte erkennen lassen, für wen die Forderung eingezogen wird, welcher Vertrag betroffen ist und wann dieser geschlossen wurde.
- Hauptforderung und Zusatzkosten trennen. Vergleichen Sie den ursprünglichen Rechnungsbetrag mit Zinsen, Mahnkosten und Inkassogebühren.
- Beweise sichern. Speichern Sie E-Mails, Kontoauszüge, Bestellbestätigungen und den bisherigen Schriftverkehr.
- Schriftlich reagieren. Bestreiten Sie eine unberechtigte Forderung konkret und verlangen Sie gegebenenfalls die fehlenden Informationen.
- Fristen überwachen. Ein gerichtlicher Mahnbescheid erfordert besondere Aufmerksamkeit, auch wenn Sie dem Inkassobüro bereits widersprochen haben.
Wer rechtzeitig reagiert und seine Einwände belegen kann, verbessert seine Ausgangslage erheblich.
Muster für einen Widerspruch gegen Inkasso
Der folgende Text eignet sich als Ausgangspunkt, wenn die Forderung tatsächlich bestritten wird. Die eckigen Klammern müssen mit den eigenen Angaben ersetzt werden.
Betreff: Widerspruch gegen Ihre Forderung, Aktenzeichen [Aktenzeichen]
Sehr geehrte Damen und Herren,
hiermit widerspreche ich Ihrer Forderung vom [Datum] mit dem Aktenzeichen [Aktenzeichen], da ich den geltend gemachten Anspruch aus folgenden Gründen bestreite: [konkrete Begründung].
Bitte übersenden Sie mir eine nachvollziehbare Aufstellung der Hauptforderung, der geltend gemachten Zinsen und sämtlicher Zusatzkosten sowie Angaben zum zugrunde liegenden Vertrag und zum ursprünglichen Gläubiger.
Bis zur Klärung bestreite ich die Forderung im genannten Umfang. Bitte bestätigen Sie den Eingang dieses Schreibens.
Mit freundlichen Grüßen [Vorname Nachname]
Senden Sie den Widerspruch so, dass sich der Zugang bei Bedarf nachweisen lässt. Eine Kopie sollte auch an den ursprünglichen Gläubiger gehen, wenn dieser bekannt ist. Bei einem gerichtlichen Mahnbescheid genügt dieses Musterschreiben nicht: Dafür ist das gerichtliche Verfahren maßgeblich.
Inkassokosten 2026: Welche Gebühren sind zulässig?
Die Höhe der Inkassokosten in Deutschland richtet sich nicht allein nach der Preisliste des Dienstleisters. Nach § 13e des Rechtsdienstleistungsgesetzes darf der Gläubiger erstattungsfähige Inkassokosten grundsätzlich nur bis zu der Vergütung verlangen, die für eine entsprechende anwaltliche Tätigkeit nach dem Rechtsanwaltsvergütungsgesetz anfallen würde.
Für Verbraucher ist die Unterscheidung zwischen Hauptforderung, Verzugszinsen und Inkassogebühren entscheidend. Eine berechtigte Rechnung macht nicht automatisch jede zusätzliche Position zulässig. Auch die Beauftragung mehrerer Dienstleister kann nicht beliebig zu mehrfach erstattungsfähigen Kosten führen.
Beispiel für eine Forderung über 100 Euro
Das Bundesministerium der Justiz nennt für eine unbestrittene Forderung über 100 Euro eine typische Inkassovergütung von 24,50 Euro, wenn die Forderung auf die erste Zahlungsaufforderung hin beglichen wird. Bei einem weiteren erforderlichen Mahnschritt nennt das Ministerium als Beispiel 44,10 Euro. Hinzukommen können eine Auslagenpauschale und Umsatzsteuer.
Die Werte sind Beispiele für bestimmte Gebührenkonstellationen, keine pauschalen Festpreise für jeden Inkassofall. Entscheidend sind unter anderem die konkrete Tätigkeit, die Voraussetzungen des Verzugs und die geltenden Gebührenregelungen.
| Bestandteil der Forderung | Was geprüft werden sollte |
|---|---|
| Hauptforderung | Besteht der Vertrag, und ist der Betrag korrekt? |
| Verzugszinsen | Sind Zinssatz, Zeitraum und Berechnung angegeben? |
| Inkassogebühr | Ist die Höhe nach den gesetzlichen Grenzen erstattungsfähig? |
| Auslagenpauschale | Ist sie rechtlich zulässig und richtig berechnet? |
| Adressermittlung | War die Ermittlung erforderlich, und sind die Kosten belegt? |
| Ratenzahlungsvereinbarung | Entstehen zusätzliche Gebühren oder weitreichende Verpflichtungen? |
Wann zusätzliche Kosten problematisch sind
Besonders kritisch sind pauschale Gebühren, die ohne nachvollziehbare Grundlage angesetzt werden. Dazu können etwa allgemeine Kontoführungskosten gehören, die bereits durch die reguläre Vergütung abgedeckt sind. Auch Zinsforderungen sollten sich anhand des angegebenen Zinssatzes und des Zeitraums überprüfen lassen.
Die bloße Behauptung, ein Betrag sei gesetzlich vorgeschrieben, ersetzt keine nachvollziehbare Abrechnung. Bei Zweifeln kann der kostenlose Inkasso-Check der Verbraucherzentralen eine erste Einschätzung liefern.
Gerichtlicher Mahnbescheid: Diese Frist darf nicht verstreichen
Ein Schreiben eines Inkassounternehmens und ein gerichtlicher Mahnbescheid sind zwei unterschiedliche Dinge. Den Mahnbescheid erlässt das zuständige Gericht im Mahnverfahren. Dabei wird die materielle Berechtigung der Forderung zunächst nicht abschließend geprüft. Deshalb kann auch eine bestrittene Forderung in diesem Verfahren geltend gemacht werden.
Wer einen gerichtlichen Mahnbescheid erhält, sollte den Inhalt sofort kontrollieren und das Zustellungsdatum dokumentieren. Die reguläre Widerspruchsfrist beträgt zwei Wochen ab Zustellung. Der Widerspruch kann sich gegen die gesamte Forderung oder nur gegen einen Teil richten.
Was passiert, wenn keine Reaktion erfolgt?
Bleibt der Widerspruch aus, kann der Gläubiger einen Vollstreckungsbescheid beantragen. Gegen diesen gilt grundsätzlich ebenfalls eine zweiwöchige Einspruchsfrist ab Zustellung. Wird auch diese Frist versäumt, kann ein vollstreckbarer Titel entstehen, auf dessen Grundlage Zwangsvollstreckungsmaßnahmen möglich werden.
Ein gerichtlicher Mahnbescheid ist kein gewöhnlicher Inkassobrief. Wer ihn ignoriert, riskiert erhebliche rechtliche Nachteile, selbst wenn die ursprüngliche Forderung fehlerhaft ist.
Die wichtigsten Unterschiede im Überblick:
| Schreiben | Bedeutung | Was zu tun ist |
|---|---|---|
| Inkassobrief | Außergerichtliche Zahlungsaufforderung | Forderung und Gebühren prüfen, gegebenenfalls schriftlich widersprechen |
| Gerichtlicher Mahnbescheid | Gerichtliches Mahnverfahren | Bei unbegründeter Forderung innerhalb von zwei Wochen Widerspruch einlegen |
| Vollstreckungsbescheid | Kann die Zwangsvollstreckung ermöglichen | Bei Einwänden grundsätzlich innerhalb von zwei Wochen Einspruch prüfen |
| Schreiben eines Gerichtsvollziehers | Hinweis auf eine Vollstreckungsmaßnahme oder deren Durchführung | Unterlagen prüfen und unverzüglich rechtliche Beratung erwägen |
Bei einem gerichtlichen Schreiben sollte nicht allein auf die Korrespondenz mit dem Inkassobüro vertraut werden. Entscheidend ist, dass der erforderliche Rechtsbehelf beim zuständigen Gericht fristgerecht eingeht.
Schufa, Drohungen und Ratenzahlung: Diese Fehler sollten Sie vermeiden
Führt ein Inkassobrief automatisch zu einem Schufa-Eintrag?
Nein. Eine Zahlungsaufforderung allein bedeutet nicht, dass ein negativer Eintrag bei einer Auskunftei automatisch zulässig ist. Für die Übermittlung personenbezogener Daten gelten rechtliche Voraussetzungen. Eine ernsthaft bestrittene Forderung darf nicht ohne Weiteres wie eine unbestrittene offene Schuld behandelt werden.
Wer einen Eintrag entdeckt, der auf einer falschen oder unzulässigen Forderung beruht, sollte die Daten bei der Auskunftei prüfen und eine Berichtigung oder Löschung verlangen, sofern die gesetzlichen Voraussetzungen dafür vorliegen. Belege über einen Widerspruch und bereits geleistete Zahlungen können dabei helfen.
Drohungen richtig einordnen
Formulierungen über eine mögliche Kontopfändung, einen Gerichtsvollzieher oder hohe zusätzliche Kosten wirken einschüchternd. Ein Inkassounternehmen kann jedoch nicht allein durch einen Brief eine Kontopfändung durchführen oder einen Gerichtsvollzieher mit der Vollstreckung beauftragen. Dafür sind die jeweils erforderlichen rechtlichen Voraussetzungen und Verfahrensschritte notwendig.
Verdächtig sind außerdem Schreiben, die eine sofortige Zahlung auf ein nicht nachvollziehbares Konto verlangen, unklare Vertragsdaten enthalten oder keinerlei überprüfbare Angaben zum ursprünglichen Gläubiger machen. Bei Zweifeln empfiehlt sich ein Abgleich mit den eigenen Vertragsunterlagen und dem Rechtsdienstleistungsregister.
Ratenzahlung nicht vorschnell unterschreiben
Wer eine berechtigte Schuld nicht auf einmal bezahlen kann, kann eine Ratenvereinbarung anstreben. Vor der Unterschrift sollten jedoch die Gesamtkosten, mögliche Zusatzgebühren und sämtliche Vertragsbedingungen klar sein. Manche Vereinbarungen enthalten ein Schuldanerkenntnis oder eine Abtretung von Ansprüchen, die weitreichende Folgen haben können.
Eine niedrige Monatsrate ist nicht automatisch eine günstige Lösung, wenn Gebühren und lange Laufzeiten die Gesamtschuld erhöhen.
Bei mehreren offenen Forderungen kann eine unabhängige Schuldnerberatung helfen, einen realistischen Rückzahlungsplan aufzustellen. Wer bereits Schwierigkeiten mit Kreditraten hat, findet ergänzende Informationen im Ratgeber Kredit 2026 in Deutschland aufnehmen. Wenn sich die Schulden dauerhaft nicht mehr bedienen lassen, erklärt der Beitrag Privatinsolvenz 2026 in Deutschland die Voraussetzungen und den möglichen Verfahrensablauf.
Häufige Fragen zu Inkasso in Deutschland 2026
Muss ich auf einen Inkassobrief reagieren?
Ein außergerichtlicher Inkassobrief ist nicht mit einem gerichtlichen Bescheid gleichzusetzen. Dennoch sollte er geprüft werden, damit keine berechtigte Forderung weiter anwächst und wichtige Fristen übersehen werden. Ist der Anspruch unbegründet, empfiehlt sich ein zeitnaher schriftlicher Widerspruch mit konkreter Begründung.
Kann Inkasso Geld verlangen, obwohl keine Mahnung angekommen ist?
Ja, unter bestimmten Voraussetzungen. Wurde ein fester Zahlungstermin vereinbart oder greift die gesetzliche 30-Tage-Regel mit dem erforderlichen Hinweis, kann Zahlungsverzug auch ohne eine weitere Mahnung eintreten. Ob Inkassokosten tatsächlich erstattungsfähig sind, hängt von den Umständen des Einzelfalls ab.
Muss ich die Inkassogebühren bezahlen, wenn die Rechnung stimmt?
Nicht automatisch in jeder verlangten Höhe. Auch bei einer berechtigten Hauptforderung müssen die Voraussetzungen für den Verzug und die gesetzlichen Grenzen der erstattungsfähigen Kosten berücksichtigt werden. Unberechtigte oder überhöhte Gebühren können gesondert bestritten werden.
Was kann ich tun, wenn ich den Vertrag nicht kenne?
Bestreiten Sie die Forderung schriftlich und verlangen Sie nachvollziehbare Angaben zum ursprünglichen Gläubiger, zum Vertragsschluss und zur Berechnung des Betrags. Zahlen Sie eine tatsächlich bestrittene Forderung nicht vorschnell teilweise und unterschreiben Sie keine Ratenzahlungsvereinbarung, bevor der Sachverhalt geklärt ist.
Wie lange habe ich Zeit, einem gerichtlichen Mahnbescheid zu widersprechen?
Die reguläre Frist beträgt zwei Wochen ab Zustellung. Der Widerspruch muss beim zuständigen Gericht eingehen. Ein Schreiben an das Inkassounternehmen allein ersetzt diesen gerichtlichen Rechtsbehelf nicht.
Kann ich Inkasso selbst abwehren, ohne einen Anwalt zu beauftragen?
Viele außergerichtliche Fälle lassen sich zunächst selbst klären, etwa durch die Anforderung einer Forderungsaufstellung oder einen begründeten schriftlichen Widerspruch. Bei hohen Beträgen, komplizierten Vertragsfragen oder gerichtlichen Verfahren kann anwaltliche Beratung sinnvoll sein. Eine Verbraucherzentrale bietet ebenfalls Unterstützung bei der Prüfung von Inkassoforderungen an.
Was bei Inkasso 2026 entscheidend ist
Wer sich gegen Inkasso wehren möchte, sollte drei Dinge auseinanderhalten: die eigentliche Schuld, die zusätzlichen Gebühren und die formellen Fristen. Eine berechtigte Forderung sollte möglichst geordnet beglichen werden, während unbegründete Ansprüche und überhöhte Kosten konkret bestritten werden können. Gerichtliche Mahn- und Vollstreckungsbescheide dürfen dabei nicht unbeachtet bleiben.
Bei finanziellen Schwierigkeiten ist es sinnvoller, frühzeitig eine tragfähige Zahlungsvereinbarung oder Schuldnerberatung zu suchen, als immer neue Gebühren entstehen zu lassen. Für die erste Einschätzung einer Forderung eignet sich der kostenlose Inkasso-Check der Verbraucherzentralen.
Hinweis: Dieser Beitrag bietet allgemeine Informationen zum deutschen Verbraucherrecht und ersetzt keine individuelle Rechtsberatung.