Eine Privatinsolvenz kann 2026 für überschuldete Menschen in Deutschland der gesetzlich geregelte Weg aus einer dauerhaft nicht mehr tragbaren Schuldensituation sein. Juristisch handelt es sich bei privaten Schuldnern meist um das Verbraucherinsolvenzverfahren. Eine sofortige Löschung aller Verbindlichkeiten gibt es allerdings nicht: Vor dem Insolvenzantrag steht grundsätzlich der Versuch, mit den Gläubigern eine außergerichtliche Lösung zu erreichen, diе compakt.de berichtet.
Scheitert dieser Versuch, kann das Verfahren beim zuständigen Insolvenzgericht beantragt werden. Die reguläre Abtretungsfrist bis zur Restschuldbefreiung beträgt drei Jahre ab Eröffnung des Insolvenzverfahrens. Während dieser Zeit gelten Pflichten gegenüber Gericht, Insolvenzverwalter beziehungsweise Treuhänder und Gläubigern. Gleichzeitig schützt das Gesetz einen Teil des Einkommens vor der Pfändung. Seit dem 1. Juli 2026 gelten dafür höhere Freibeträge.
Entscheidend ist nicht allein die Höhe der Schulden. Ausschlaggebend ist, ob die finanziellen Verpflichtungen dauerhaft nicht mehr ordnungsgemäß bedient werden können und eine tragfähige außergerichtliche Lösung scheitert.
Wann eine Privatinsolvenz 2026 infrage kommt
Zahlungsunfähigkeit statt bestimmter Mindestschuld
Für die Verbraucherinsolvenz in Deutschland schreibt das Gesetz keine Mindestschuld vor. Eine Person muss also nicht erst 20.000, 50.000 oder 100.000 Euro Verbindlichkeiten ansammeln, bevor ein Insolvenzverfahren möglich wird.
Relevant ist die tatsächliche finanzielle Situation. Typisch sind mehrere überfällige Kredite, offene Rechnungen, Forderungen von Inkassounternehmen oder eine Kontopfändung, während das laufende Einkommen nicht reicht, um die Verpflichtungen realistisch zurückzuführen.
Wer noch versucht, Finanzierungslücken mit immer neuen Darlehen zu schließen, sollte die Gesamtkosten genau betrachten. Der Compakt-Ratgeber zum Kredit aufnehmen in Deutschland 2026 erklärt, wie Laufzeit, Zinsen und bestehende Verpflichtungen die monatliche Belastung verändern.
Für wen das Verbraucherinsolvenzverfahren gedacht ist
Das vereinfachte Verfahren kommt vor allem für Verbraucher infrage. Auch ehemals Selbstständige können darunter fallen, wenn ihre Vermögensverhältnisse überschaubar sind und keine Forderungen aus Arbeitsverhältnissen gegen sie bestehen; andernfalls kann das reguläre Insolvenzverfahren einschlägig sein.
Vor einem Antrag sollten insbesondere folgende Punkte vollständig erfasst werden:
- sämtliche Gläubiger und offenen Forderungen;
- Einkommen und regelmäßige Sozialleistungen;
- Bankkonten, Sparguthaben und andere Vermögenswerte;
- Fahrzeuge, Immobilien und wertvollere Gegenstände;
- bestehende Pfändungen und Vollstreckungstitel;
- Unterhaltspflichten;
- laufende Kredit- und Ratenverträge.
„Privatinsolvenz“ bedeutet nicht, dass mit der Antragstellung sofort sämtliche Schulden verschwinden. Das Verfahren schafft vielmehr einen geregelten Rahmen, in dem Vermögen und pfändbares Einkommen behandelt werden und am Ende eine Restschuldbefreiung möglich ist.
Privatinsolvenz 2026: Voraussetzungen vor dem Antrag
Der außergerichtliche Einigungsversuch ist Pflicht
Eine zentrale Voraussetzung für die Privatinsolvenz ist der vorherige Versuch einer außergerichtlichen Schuldenbereinigung. § 305 Insolvenzordnung verlangt eine Bescheinigung einer geeigneten Person oder Stelle darüber, dass dieser Versuch auf Grundlage eines Schuldenbereinigungsplans gescheitert ist.
Der gescheiterte Versuch darf bei Einreichung des Insolvenzantrags grundsätzlich nicht länger als sechs Monate zurückliegen. Geeignete Ansprechpartner können anerkannte Schuldnerberatungsstellen oder entsprechend qualifizierte Rechtsanwälte sein.
Der Plan kann beispielsweise Ratenzahlungen, Einmalzahlungen oder teilweise Forderungsverzichte vorsehen. Stimmen die Beteiligten einer tragfähigen Lösung zu, kann sich ein Insolvenzverfahren erübrigen.
Welche Unterlagen benötigt werden
Für das gerichtliche Verfahren reicht eine einfache Mitteilung „Ich bin zahlungsunfähig“ nicht aus. Die wirtschaftlichen Verhältnisse müssen nachvollziehbar und vollständig dokumentiert werden.
Benötigt werden unter anderem Vermögens- und Einkommensangaben, ein Verzeichnis der Gläubiger sowie eine Aufstellung der Forderungen. Hinzu kommen die Bescheinigung über den gescheiterten Einigungsversuch und, wenn gewünscht, der Antrag auf Restschuldbefreiung.
Unvollständige Gläubigerlisten sind kein nebensächlicher Formfehler. Wer Vermögen oder wirtschaftlich relevante Angaben vorsätzlich verschweigt, kann die angestrebte Restschuldbefreiung gefährden.
So läuft die Privatinsolvenz Schritt für Schritt ab
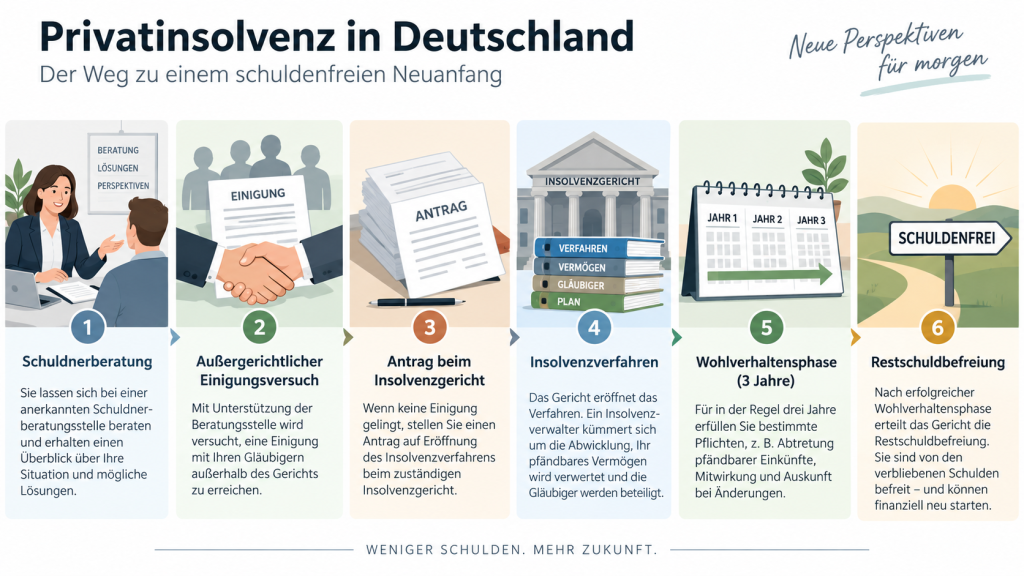
Das Privatinsolvenz-Verfahren besteht nicht aus einem einzigen Gerichtstermin. Zwischen erster Schuldnerberatung und endgültiger Entschuldung liegen mehrere klar getrennte Phasen.
- Einnahmen, Ausgaben, Vermögen und sämtliche Schulden werden erfasst.
- Mit Unterstützung einer geeigneten Beratungsstelle oder Person wird ein außergerichtlicher Schuldenbereinigungsplan erstellt.
- Scheitert die Einigung, wird dies entsprechend bescheinigt.
- Der Antrag auf Verbraucherinsolvenz und in der Regel auch auf Restschuldbefreiung wird beim zuständigen Insolvenzgericht eingereicht.
- Das Gericht kann prüfen, ob ein gerichtlicher Schuldenbereinigungsversuch Aussicht auf Erfolg hat.
- Wird das Insolvenzverfahren eröffnet, werden pfändbares Vermögen und pfändbares Einkommen nach den gesetzlichen Regeln behandelt.
- Nach regulärem Ablauf der Abtretungsfrist entscheidet das Gericht über die Restschuldbefreiung.
Drei Jahre beginnen nicht mit der ersten Beratung
Für neue Verfahren beträgt die reguläre Abtretungsfrist drei Jahre ab Eröffnung des Insolvenzverfahrens. Die Zeit, die vorher für Beratung, Zusammenstellung der Unterlagen und den außergerichtlichen Einigungsversuch benötigt wird, gehört nicht automatisch zu diesen drei Jahren.
Bei einem erneuten Verfahren gelten Besonderheiten. Wurde bereits auf Grundlage eines nach dem 30. September 2020 gestellten Antrags eine Restschuldbefreiung erteilt, sieht § 287 InsO für ein weiteres Verfahren eine fünfjährige Abtretungsfrist vor. Zusätzlich bestehen gesetzliche Sperrfristen, die einen neuen Antrag auf Restschuldbefreiung ausschließen können.
| Punkt | Regelung 2026 |
|---|---|
| Außergerichtlicher Einigungsversuch | vor dem Verbraucherinsolvenzantrag erforderlich |
| Alter der Scheiternsbescheinigung | grundsätzlich höchstens 6 Monate |
| Reguläre Abtretungsfrist | 3 Jahre |
| Beginn der regulären Frist | Eröffnung des Insolvenzverfahrens |
| Zweitverfahren nach bereits erteilter Restschuldbefreiung | unter Voraussetzungen 5 Jahre Abtretungsfrist |
| Mindestquote an Gläubiger | keine allgemeine Mindestquote |
| Restschuldbefreiung | Entscheidung des Insolvenzgerichts |
Wie viel Einkommen bleibt 2026 geschützt?
Neue Pfändungsfreigrenze seit Juli 2026
Seit dem 1. Juli 2026 beträgt der monatliche Grundbetrag nach § 850c ZPO 1.587,40 Euro. In der amtlichen Pfändungstabelle beginnt bei einem monatlichen Nettolohn von 1.590 Euro ohne Unterhaltspflichten erstmals ein pfändbarer Betrag.
Die konkrete Berechnung richtet sich allerdings nicht nur nach dem Nettoeinkommen. Gesetzliche Unterhaltspflichten erhöhen die geschützten Beträge. Deshalb kann bei gleichem Nettolohn für einen Alleinstehenden ein anderer pfändbarer Betrag entstehen als für jemanden, der Kindern oder anderen Personen gesetzlichen Unterhalt leistet.
| Wert ab 1. Juli 2026 | Betrag |
|---|---|
| Grundfreibetrag nach § 850c ZPO | 1.587,40 € monatlich |
| zusätzlicher Betrag für die erste unterhaltsberechtigte Person | 597,42 € |
| zusätzlicher Betrag für die zweite bis fünfte Person, jeweils | 332,83 € |
| obere Berechnungsgrenze nach § 850c Abs. 3 ZPO | 4.866,30 € monatlich |
Die Pfändungstabelle arbeitet mit Einkommensstufen. Aus dem gesetzlichen Grundbetrag lässt sich deshalb nicht einfach ableiten, dass jeder Euro oberhalb von 1.587,40 Euro vollständig an den Treuhänder geht.
P-Konto und Lohnpfändung sind nicht dasselbe
Bei einer Kontopfändung schützt ein Pfändungsschutzkonto Guthaben bis zum jeweils geltenden Freibetrag. Der von den Justiz-Services für die Zeit ab Juli 2026 ausgewiesene automatische monatliche Grundschutz liegt bei 1.590 Euro.
Unterhaltsverpflichtungen und bestimmte Sozialleistungen können den geschützten Kontobetrag erhöhen. Dafür können Nachweise beziehungsweise eine P-Konto-Bescheinigung erforderlich sein.
Wer bereits mit Zahlungsstörungen zu tun hatte, sollte außerdem gespeicherte Bonitätsdaten kontrollieren. Der Beitrag zum SCHUFA-Score 2026 und seinen Bewertungskriterien erklärt, welche Finanzinformationen für die Bonitätsbewertung relevant sein können.
Schuldnerberatungen unterscheiden deshalb zwischen „Wie hoch ist mein Einkommen?“ und „Wie viel davon ist tatsächlich pfändbar?“. Unterhaltspflichten und die Art der Zahlung können das Ergebnis erheblich verändern.
Was passiert mit Auto, Wohnung und Vermögen?
Nicht jedes Eigentum muss abgegeben werden
Eine Privatinsolvenz mit Restschuldbefreiung schützt nicht automatisch das gesamte vorhandene Vermögen. Verwertbare Vermögensgegenstände können grundsätzlich in die Insolvenzmasse fallen.
Gegenstände, die nach den Pfändungsvorschriften geschützt sind, bleiben dagegen außen vor. Bei einem Auto hängt die Situation beispielsweise davon ab, ob das Fahrzeug für die Berufsausübung oder aus anderen rechtlich relevanten Gründen benötigt wird. Bei einem hochpreisigen Fahrzeug kann zudem eine andere Bewertung entstehen als bei einem einfachen notwendigen Arbeitsfahrzeug.
Selbstgenutztes Wohneigentum genießt keinen allgemeinen Schutz allein deshalb, weil der Schuldner darin lebt. Immobilien können daher im Insolvenzverfahren verwertet werden.
Neue Kredite lösen Überschuldung selten dauerhaft
Besonders teuer kann es werden, wenn ein dauerhaft negatives Girokonto parallel zu Ratenkrediten finanziert wird. Die Dispozinsen deutscher Banken 2026 zeigen, wie hoch die laufende Belastung einer regelmäßigen Kontoüberziehung ausfallen kann.
Ein neuer Kredit kann eine sinnvolle Umschuldung ermöglichen, wenn die neue Finanzierung tatsächlich günstiger und dauerhaft tragfähig ist. Reicht das Einkommen jedoch schon für die normalen Lebenshaltungskosten und bestehenden Raten nicht mehr aus, verschiebt ein zusätzlicher Kredit das Problem häufig lediglich.
Welche Schulden nach der Restschuldbefreiung bleiben können
Die Restschuldbefreiung nach drei Jahren erfasst grundsätzlich Insolvenzforderungen, auch wenn ein Gläubiger seine Forderung nicht angemeldet hat. Das bedeutet jedoch nicht, dass ausnahmslos jede finanzielle Verpflichtung erlischt.
§ 302 Insolvenzordnung nennt mehrere Forderungsarten, die von der Restschuldbefreiung ausgenommen sein können. Dazu gehören insbesondere:
- Verbindlichkeiten aus vorsätzlich begangenen unerlaubten Handlungen;
- vorsätzlich pflichtwidrig nicht gezahlter gesetzlicher Unterhalt;
- bestimmte Steuerschulden bei rechtskräftiger Verurteilung wegen einer Steuerstraftat;
- Geldstrafen und bestimmte gleichgestellte Verbindlichkeiten;
- zinslose Darlehen, die zur Begleichung der Kosten des Insolvenzverfahrens gewährt wurden.
Neue Schulden, die erst nach Eröffnung des Insolvenzverfahrens entstehen, werden von der späteren Restschuldbefreiung für die alten Insolvenzforderungen ebenfalls nicht einfach mit beseitigt.
Die Restschuldbefreiung ist deshalb kein allgemeiner Erlass sämtlicher gegenwärtiger und zukünftiger Zahlungspflichten, sondern bezieht sich auf den gesetzlich bestimmten Kreis der Insolvenzforderungen.
Welche Pflichten während des Verfahrens gelten
Arbeit, Einkommen und Änderungen offenlegen
Wer die Privatinsolvenz beantragen und später Restschuldbefreiung erhalten möchte, muss während des Verfahrens bestimmte Obliegenheiten erfüllen. Erwerbsfähige Schuldner sollen einer angemessenen Beschäftigung nachgehen beziehungsweise sich ernsthaft um eine zumutbare Arbeit bemühen.
Auch wesentliche wirtschaftliche Veränderungen dürfen nicht verschwiegen werden. Dazu können Änderungen des Arbeitsplatzes, der Anschrift oder relevante Einkommens- und Vermögensverhältnisse gehören.
Problematisch sind insbesondere falsche Angaben, die Verheimlichung von Vermögen oder Verhalten, das die Gläubiger vorsätzlich beziehungsweise grob fahrlässig benachteiligt. § 290 InsO enthält konkrete Gründe, aufgrund derer ein Gläubiger die Versagung der Restschuldbefreiung beantragen kann.
Verfahrenskosten verschwinden nicht automatisch
Für das Insolvenzverfahren fallen Gerichts- sowie Vergütungen für Insolvenzverwalter beziehungsweise Treuhänder an. Zusätzliche Kosten können entstehen, wenn ein Rechtsanwalt oder ein kostenpflichtiger Beratungsdienst beauftragt wird.
Fehlt das notwendige Geld, kann unter gesetzlichen Voraussetzungen eine Stundung der Verfahrenskosten beantragt werden. Damit bleibt das Verfahren grundsätzlich auch Personen zugänglich, die kein pfändbares Einkommen und kein verwertbares Vermögen besitzen.
FAQ zur Privatinsolvenz 2026
Wie lange dauert eine Privatinsolvenz 2026?
Die reguläre Abtretungsfrist beträgt drei Jahre ab Eröffnung des Insolvenzverfahrens. Vorbereitung und außergerichtlicher Einigungsversuch kommen zeitlich davor hinzu. Bei bestimmten Wiederholungsverfahren gelten längere Fristen.
Muss für die Privatinsolvenz eine bestimmte Schuldenhöhe erreicht sein?
Nein. Es gibt keine allgemeine gesetzliche Mindestschuld für die Verbraucherinsolvenz. Entscheidend sind die tatsächliche Zahlungsfähigkeit und die Voraussetzungen des Insolvenzverfahrens.
Kann man Privatinsolvenz ohne Einkommen anmelden?
Grundsätzlich kann auch eine Person ohne pfändbares Einkommen ein Verbraucherinsolvenzverfahren durchlaufen und Restschuldbefreiung erhalten. Erwerbsfähige Personen müssen jedoch die gesetzlichen Erwerbsobliegenheiten beachten.
Wie hoch ist die Pfändungsfreigrenze 2026?
Seit dem 1. Juli 2026 liegt der Grundbetrag nach § 850c ZPO bei 1.587,40 Euro monatlich. Die amtliche Tabelle weist bei einem Nettolohn bis 1.589,99 Euro ohne Unterhaltspflichten keinen pfändbaren Betrag aus. Unterhaltspflichten erhöhen die geschützten Grenzen.
Werden nach drei Jahren alle Schulden gelöscht?
Nein. § 302 InsO nimmt bestimmte Forderungen von der Restschuldbefreiung aus, beispielsweise Geldstrafen sowie unter bestimmten Voraussetzungen Forderungen aus vorsätzlichen unerlaubten Handlungen, Unterhalts- oder Steuerschulden.
Muss vor dem Insolvenzantrag eine Schuldnerberatung stattfinden?
Für die Verbraucherinsolvenz muss zunächst ein außergerichtlicher Einigungsversuch durchgeführt werden. Das Scheitern muss eine geeignete Person oder Stelle auf Grundlage persönlicher Beratung und Prüfung der wirtschaftlichen Verhältnisse bescheinigen.
Kann die Restschuldbefreiung verweigert werden?
Ja. Das kann beispielsweise bei bestimmten Insolvenzstraftaten, erheblichen Falschangaben, Vermögensverschwendung oder Verletzungen gesetzlicher Mitwirkungs- und Auskunftspflichten geschehen. Welche Gründe relevant sind, regelt insbesondere § 290 InsO.
Was 2026 praktisch wichtig ist
Die Privatinsolvenz ermöglicht überschuldeten Privatpersonen in Deutschland weiterhin eine gesetzlich geregelte Entschuldung innerhalb einer regulären dreijährigen Abtretungsfrist. Voraussetzung ist bei Verbrauchern unter anderem der vorherige außergerichtliche Einigungsversuch; während des Verfahrens müssen Einkommen, Vermögen und relevante Veränderungen vollständig angegeben werden.
Seit 1. Juli 2026 gelten zugleich höhere Pfändungsfreigrenzen. Wer die laufenden Rechnungen, Kreditraten und Lebenshaltungskosten dauerhaft nicht mehr aus eigener Kraft decken kann, sollte deshalb nicht nur die Höhe der Schulden betrachten, sondern frühzeitig eine anerkannte Schuldnerberatung einschalten. Bei komplizierten Vermögensverhältnissen, Selbstständigkeit, Immobilien oder strittigen Forderungen kann zusätzlich individuelle insolvenzrechtliche Beratung notwendig sein.