Wer 2026 die Steuerklasse wechseln möchte, sollte nicht allein auf das höhere Netto des nächsten Monats schauen. Die Steuerklasse bestimmt vor allem, wie viel Lohnsteuer der Arbeitgeber während des Jahres einbehält. Wie hoch die endgültige Einkommensteuer ausfällt, wird dagegen grundsätzlich über das gesamte Jahreseinkommen und gegebenenfalls die gemeinsame Veranlagung ermittelt, diе compakt.de berichtet.
Besonders relevant ist die Wahl für verheiratete Paare und eingetragene Lebenspartner, wenn beide Arbeitslohn beziehen. IV/IV, III/V und IV/IV mit Faktor können das monatlich verfügbare Einkommen unterschiedlich verteilen. Für Singles ist die Auswahl dagegen meist durch die persönlichen Verhältnisse vorgegeben. Wer zusätzlich wissen möchte, welche Abzüge 2026 das Netto beeinflussen, findet im Brutto-Netto-Rechner 2026 die wichtigsten Faktoren im Überblick.
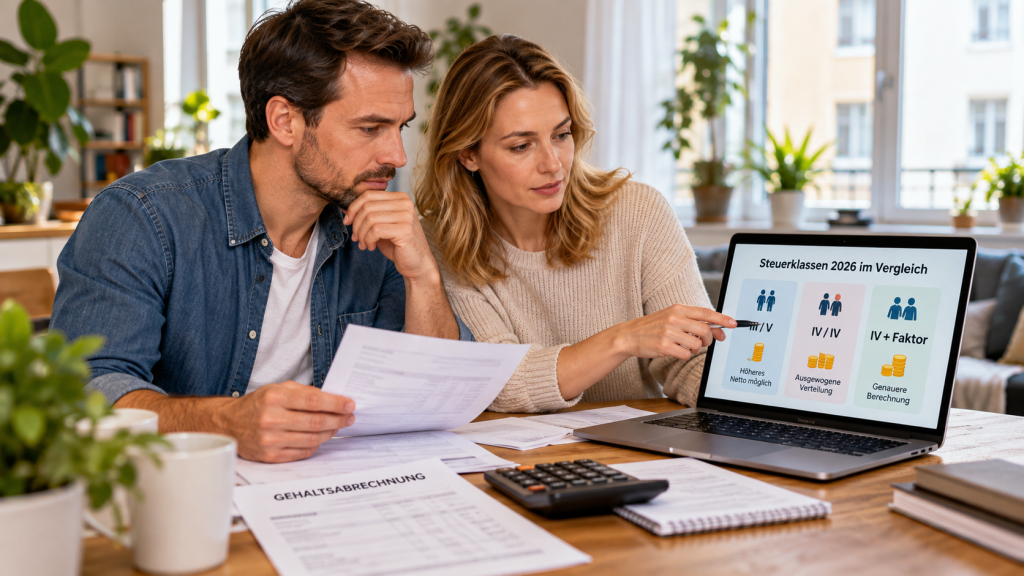
Die Steuerklasse verändert nicht einfach die endgültige Jahressteuer. Sie verändert zunächst den Zeitpunkt und die Verteilung des Lohnsteuerabzugs.
Welche Steuerklassen gelten 2026?
Die Steuerklassen I bis VI bestehen 2026 weiterhin. Auch die Kombination III/V ist noch möglich. Meldungen über eine sofortige Abschaffung der Steuerklassen III und V führen deshalb leicht zu falschen Entscheidungen: Für das Jahr 2026 können Ehepaare weiterhin zwischen den gesetzlich vorgesehenen Kombinationen wählen.
| Steuerklasse | Typischer Fall | Bedeutung für den Lohnsteuerabzug |
|---|---|---|
| I | Ledige, Geschiedene, dauerhaft getrennt Lebende | regulärer Lohnsteuerabzug |
| II | bestimmte Alleinerziehende | berücksichtigt den Entlastungsbetrag |
| III | verheirateter Partner, meist mit höherem Einkommen | vergleichsweise niedriger monatlicher Lohnsteuerabzug |
| IV | verheiratete Partner | Grundmodell bei zwei Arbeitslöhnen |
| IV mit Faktor | Ehepaare mit unterschiedlich hohen Einkommen | berücksichtigt den Splittingeffekt bereits genauer beim laufenden Abzug |
| V | Gegenstück zu Steuerklasse III | vergleichsweise hoher Lohnsteuerabzug |
| VI | zweites und weiteres Arbeitsverhältnis | hoher Abzug ohne die üblichen Freibeträge des ersten Arbeitsverhältnisses |
Nach einer Eheschließung wird grundsätzlich automatisch IV/IV gebildet. Ein Paar muss also nicht unmittelbar einen Antrag stellen, nur weil sich der Familienstand geändert hat.
Was der Grundfreibetrag 2026 verändert
Der steuerliche Grundfreibetrag 2026 beträgt 12.348 Euro. Erst oberhalb des steuerfreien Existenzminimums setzt die tarifliche Einkommensteuer ein. Das bedeutet allerdings nicht, dass Arbeitnehmer mit einem Bruttogehalt knapp oberhalb dieses Betrags einfach die Differenz versteuern: Sozialversicherungsbeiträge, Werbungskosten und weitere steuerliche Positionen beeinflussen das zu versteuernde Einkommen.
Mehr zu Freibeträgen, Werbungskosten und der späteren Veranlagung steht im großen Ratgeber zur Steuererklärung 2026.
„Bei einer Eheschließung wird automatisch die Steuerklassenkombination IV/IV gebildet.“
– ELSTER, Anleitung zum Antrag auf Lohnsteuer-Ermäßigung 2026
Steuerklasse wechseln 2026: Welche Kombination passt zum Gehalt?
Eine pauschale Formel wie „ab 4.000 Euro lohnt sich Steuerklasse III“ funktioniert nicht. Entscheidend ist bei Ehepaaren nicht nur die Höhe eines einzelnen Gehalts, sondern das Verhältnis beider Arbeitslöhne.
Ähnliche Einkommen sprechen häufig für IV/IV
Verdienen beide Partner ähnlich viel, ist Steuerklasse IV/IV meist die naheliegende Ausgangslage. Der laufende Lohnsteuerabzug verteilt sich auf beide Einkommen, ohne einen Partner so stark zu belasten wie Steuerklasse V.
Ein vereinfachtes Beispiel: Partner A verdient 3.600 Euro brutto monatlich, Partner B 3.300 Euro. Eine starke Verschiebung des Lohnsteuerabzugs auf eine Person bietet hier wenig praktischen Nutzen. IV/IV bildet die Einkommensverteilung verständlicher ab.
Größere Gehaltsunterschiede bei III/V
Bei deutlich unterschiedlichen Arbeitslöhnen kann III/V dazu führen, dass beim besser verdienenden Partner in Steuerklasse III monatlich weniger Lohnsteuer einbehalten wird. Der Partner in Steuerklasse V trägt dafür einen erheblich höheren laufenden Abzug.
Typische Konstellationen für eine genauere Prüfung sind beispielsweise:
- ein Partner arbeitet Vollzeit, der andere deutlich weniger;
- nach der Elternzeit verändert sich die Arbeitszeit;
- ein Partner wechselt von Teilzeit auf Vollzeit;
- eine größere Gehaltserhöhung verschiebt das Einkommensverhältnis;
- ein Arbeitsverhältnis beginnt oder endet während des Jahres.
III/V bedeutet jedoch nicht automatisch eine niedrigere gemeinsame Einkommensteuer. Bei der späteren Veranlagung wird abgerechnet, wie hoch die tatsächliche Steuerschuld des Paares für das Jahr war.
Ein hohes Monatsnetto ist deshalb kein Beweis für eine tatsächliche Steuerersparnis.
Steuerklasse 4 mit Faktor kann Überraschungen reduzieren
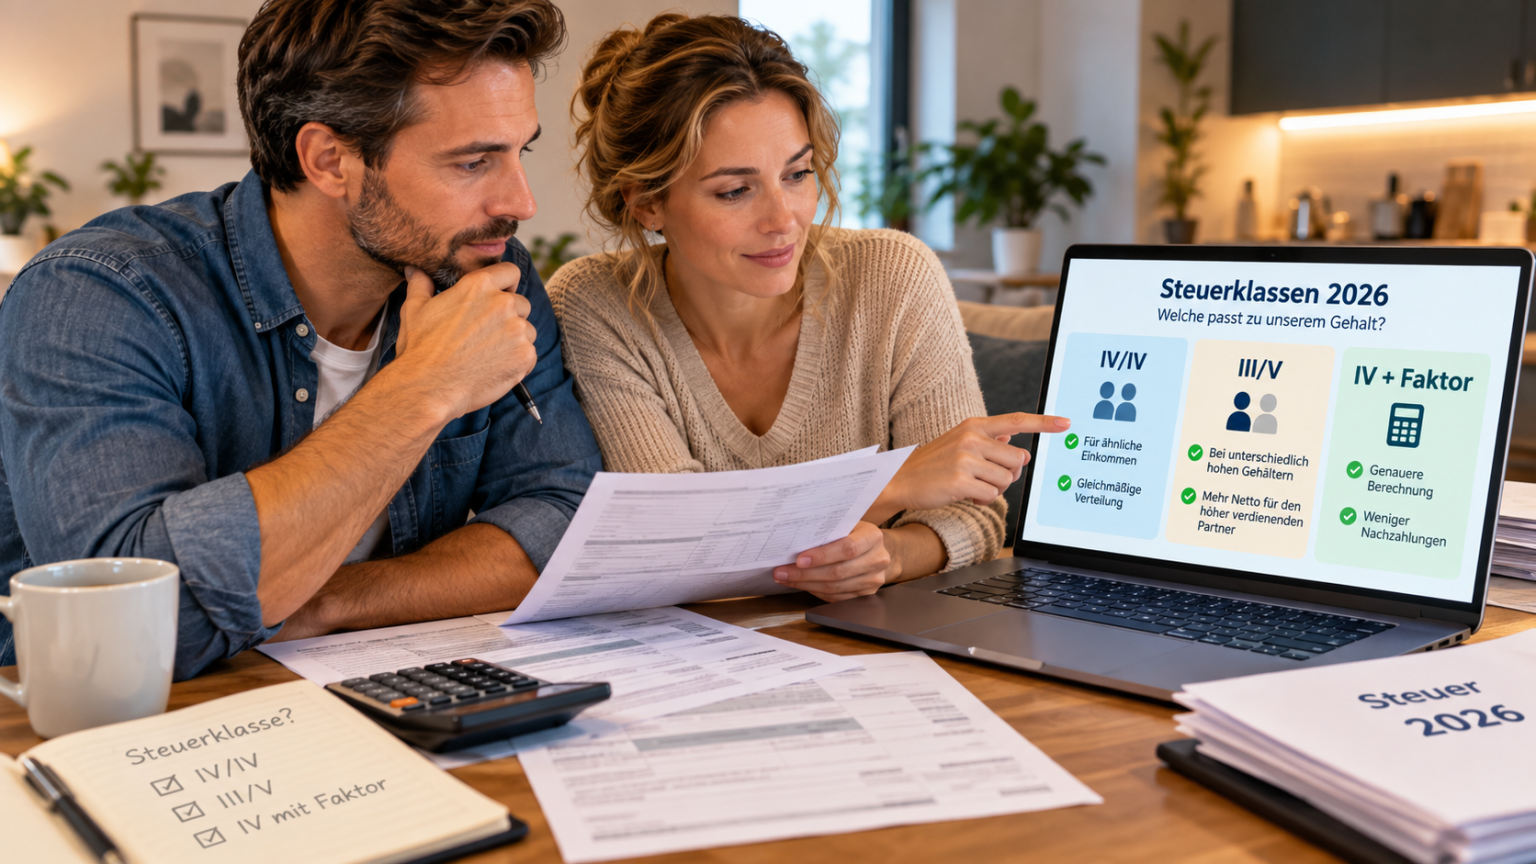
Das Faktorverfahren 2026 ist besonders interessant, wenn beide Ehepartner Arbeitslohn beziehen, ihre Einkommen aber unterschiedlich hoch sind. Dabei verwenden beide Steuerklasse IV und zusätzlich einen vom Finanzamt berechneten Faktor.
Der Faktor orientiert den laufenden Lohnsteuerabzug stärker an der voraussichtlichen gemeinsamen Einkommensteuer nach dem Splittingverfahren. Gleichzeitig wird die Belastung nicht so einseitig zwischen den Partnern verteilt wie bei III/V.
Beispiel für die Entscheidung
Angenommen, ein Partner erzielt 5.200 Euro brutto monatlich und der andere 2.600 Euro. Für die laufende Abrechnung kommen grundsätzlich verschiedene Modelle infrage:
| Modell | Höheres Einkommen | Niedrigeres Einkommen | Charakter |
|---|---|---|---|
| IV/IV | Steuerklasse IV | Steuerklasse IV | einfach, berücksichtigt Einkommensunterschiede beim laufenden Abzug nur begrenzt |
| III/V | Steuerklasse III | Steuerklasse V | verschiebt den Lohnsteuerabzug stark |
| IV/IV mit Faktor | IV + Faktor | IV + Faktor | nähert den laufenden Abzug stärker der erwarteten gemeinsamen Jahressteuer an |
Die konkreten Nettobeträge hängen zusätzlich von Krankenversicherung, Pflegeversicherung, Renten- und Arbeitslosenversicherung, Kirchensteuer, Kindern, Freibeträgen und weiteren Merkmalen ab. Ein einzelnes Bruttogehalt reicht deshalb für eine seriöse Nettoangabe nicht aus.
Steuerfachlich entscheidend ist die Trennung zwischen Lohnsteuerabzug und endgültiger Einkommensteuer: Die Steuerklasse steuert zunächst den monatlichen Abzug, die Jahresveranlagung rechnet anschließend mit den tatsächlichen Einkünften und abzugsfähigen Beträgen.
Wann ein Steuerklassenwechsel besonders relevant wird
Ein einmal gewähltes Modell muss nicht für jede Lebensphase passen. Wer beispielsweise nach einer Hochzeit IV/IV erhält und später feststellt, dass die Einkommen weit auseinanderliegen, kann eine andere Kombination beziehungsweise das Faktorverfahren prüfen.
Ein Steuerklassenwechsel bei Ehepaaren kann insbesondere nach diesen Veränderungen sinnvoll sein:
- Beide Jahresbruttogehälter möglichst realistisch hochrechnen.
- Sonderzahlungen wie Weihnachtsgeld, Bonus oder absehbare Gehaltserhöhungen berücksichtigen.
- IV/IV, III/V und IV/IV mit Faktor beim laufenden Lohnsteuerabzug vergleichen.
- Prüfen, ob Lohnersatzleistungen erwartet werden.
- Eine mögliche Pflicht zur Einkommensteuererklärung berücksichtigen.
- Erst danach den Antrag beim Finanzamt stellen.
Gerade der vierte Punkt wird häufig übersehen. Leistungen wie Elterngeld, Krankengeld oder Arbeitslosengeld können mit dem Netto beziehungsweise pauschalierten Netto zusammenhängen. Ein geplanter Steuerklassenwechsel sollte deshalb nicht isoliert vom erwarteten Leistungsbezug betrachtet werden.
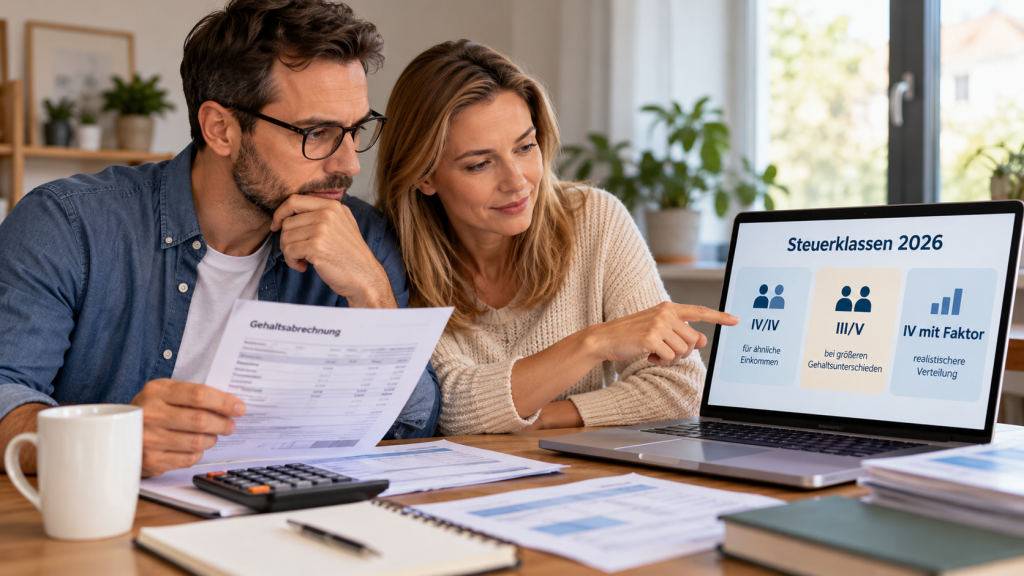
Für die anschließende Steuererklärung sind auch die Termine relevant. Der Beitrag zur Steuererklärung-Abgabefrist 2026 trennt die Fristen für Pflichtveranlagung, freiwillige Erklärung und steuerlich beratene Fälle.
Wie lässt sich die Steuerklasse 2026 ändern?
Der Antrag kann über die elektronischen Angebote der Finanzverwaltung gestellt werden. Für 2026 steht dafür die Anlage Steuerklassenwechsel im Antrag auf Lohnsteuer-Ermäßigung und zu den Lohnsteuerabzugsmerkmalen zur Verfügung.
Der Ablauf ist überschaubar:
- Aktuelle ELStAM und Steuerklassen prüfen.
- Voraussichtliche Jahresarbeitslöhne beider Partner ermitteln.
- Gewünschte Kombination beziehungsweise IV mit Faktor auswählen.
- Antrag elektronisch oder mit dem vorgesehenen Formular einreichen.
- Nach der Änderung die nächste Gehaltsabrechnung kontrollieren.
Ein Steuerklassenwechsel über ELSTER wirkt grundsätzlich ab Beginn des Kalendermonats, der auf die Antragstellung folgt. Soll die Änderung noch im laufenden Kalenderjahr berücksichtigt werden, muss der entsprechende Antrag grundsätzlich spätestens bis zum 30. November gestellt werden.
Bei einem Wechsel von III oder V in IV gibt es eine Besonderheit. Nach den geltenden Regeln kann bereits ein Ehepartner diesen Wechsel beantragen; anschließend werden beide Ehepartner der Steuerklasse IV zugeordnet.
Wer die Steuerklasse im Dezember ändern möchte, ist für eine Wirkung im selben Kalenderjahr regelmäßig zu spät: Für den laufenden Jahreswechsel ist der 30. November die entscheidende Antragsgrenze.
Mehr Netto bedeutet nicht automatisch weniger Steuer
Der häufigste Denkfehler beim Thema Steuerklasse und Gehalt entsteht beim Blick auf die monatliche Abrechnung. Wer von V nach IV oder von IV nach III wechselt und anschließend mehr Netto erhält, hat nicht automatisch seine endgültige Steuerbelastung entsprechend gesenkt.
Die Lohnsteuer ist eine Vorauszahlung auf die Einkommensteuer. Nach Ablauf des Jahres werden bei einer Veranlagung die tatsächlichen steuerlichen Verhältnisse berücksichtigt. Zu niedrige laufende Abzüge können eine Nachzahlung verursachen, während hohe Abzüge zu einer Erstattung führen können.
Das erklärt auch, warum zwei Arbeitnehmer mit demselben Brutto unterschiedliche Nettobeträge erhalten können. Neben der Steuerklasse wirken unter anderem:
- gesetzliche oder private Krankenversicherung;
- Kinder und Pflegeversicherungsbeitrag;
- Kirchensteuer;
- individuelle Freibeträge;
- Zusatzbeitrag der Krankenkasse;
- weitere Beschäftigungsverhältnisse.
Wer das eigene Einkommen einordnen möchte, kann zusätzlich den Überblick zu Gehalt, Netto und Mindestlohn in Deutschland 2026 nutzen.
Bleiben Steuerklasse III und V 2026 bestehen?
Ja. Steuerklasse III und V 2026 können weiterhin angewendet werden, wenn die gesetzlichen Voraussetzungen erfüllt sind. Die geplante beziehungsweise gesetzlich vorgesehene Umstellung ist kein Grund, diese Kombination bereits 2026 als abgeschafft zu behandeln.
Nach der gesetzlichen Neuregelung sollen III und V ab 2030 beim Lohnsteuerabzug durch IV mit Faktor ersetzt werden. Für eine Entscheidung über die Gehaltsabrechnung des Jahres 2026 ist diese spätere Umstellung daher noch nicht maßgeblich.
„Anstelle der Steuerklassenkombination III/V oder IV/IV kann die Anwendung der Steuerklasse IV in Verbindung mit einem Faktor beantragt werden.“
– ELSTER
Das Faktorverfahren existiert also schon jetzt. Es ist nicht erst eine neue Steuerklasse, die 2030 eingeführt wird.
FAQ zum Steuerklassenwechsel 2026
Welche Steuerklasse ist bei 4.000 Euro brutto am besten?
Das lässt sich nicht allein anhand von 4.000 Euro Bruttogehalt bestimmen. Familienstand, Einkommen des Ehepartners, Kinder, Kirchensteuer und weitere Lohnsteuermerkmale müssen berücksichtigt werden. Für Alleinstehende ist regelmäßig Steuerklasse I maßgeblich, sofern keine Voraussetzungen für eine andere Klasse bestehen.
Wann lohnt sich Steuerklasse III und V?
III/V kann beim monatlichen Lohnsteuerabzug interessant sein, wenn die Arbeitslöhne von Ehepartnern deutlich auseinanderliegen. Sie senkt aber nicht automatisch die endgültige gemeinsame Einkommensteuer. Außerdem kann eine Nachzahlung entstehen.
Ist IV mit Faktor besser als III/V?
IV mit Faktor verteilt die laufende Lohnsteuer entsprechend den erwarteten Einkommensverhältnissen und dem Splittingeffekt. Ob dies für einen konkreten Haushalt günstiger ist, hängt davon ab, welches Ziel verfolgt wird. Für die Planung des monatlichen Haushaltsbudgets kann eine möglichst realistische laufende Belastung wichtiger sein als ein besonders hohes Netto bei nur einem Partner.
Wie oft kann man 2026 die Steuerklasse wechseln?
Ehegatten können auch während des Kalenderjahres eine Änderung ihrer Steuerklassen beantragen. Die frühere Beschränkung auf grundsätzlich einen Wechsel pro Jahr ist nicht mehr die maßgebliche Regel.
Bis wann muss der Wechsel beantragt werden?
Soll der Wechsel noch für das laufende Kalenderjahr berücksichtigt werden, muss der Antrag grundsätzlich spätestens am 30. November 2026 gestellt werden. Die Änderung wirkt bei Ehegatten grundsätzlich ab Beginn des Monats nach der Antragstellung.
Muss nach III/V eine Steuererklärung abgegeben werden?
Wenn beide Ehepartner Arbeitslohn bezogen haben und III/V angewendet wurde, kann eine Pflicht zur Einkommensteuererklärung bestehen. Auch IV/IV mit Faktor gehört zu den Konstellationen, in denen die Abgabepflicht geprüft werden muss.
Welche Steuerklasse bringt das höchste Netto?
Das hängt von der persönlichen Situation ab. Bei Ehepaaren kann III beim höher verdienenden Partner dessen Monatsnetto erhöhen, während V das Netto des anderen Partners reduziert. Entscheidend ist daher nicht nur ein einzelner Gehaltszettel, sondern die gemeinsame Jahresbetrachtung.
Was 2026 für die Entscheidung zählt
Wer 2026 die Steuerklasse ändern möchte, sollte zuerst beide erwarteten Jahresgehälter nebeneinanderlegen. Bei ähnlich hohen Einkommen ist IV/IV eine einfache Ausgangslage. Bei größeren Unterschieden sollten III/V und insbesondere IV mit Faktor anhand der konkreten Einkünfte verglichen werden. Die Wahl beeinflusst vor allem, wann und bei welchem Partner Lohnsteuer einbehalten wird.
Für einen Wechsel im laufenden Jahr sollte der Antrag nicht bis Dezember liegen bleiben. Änderungen der Arbeitszeit, Elternzeit, ein neuer Job oder größere Gehaltssprünge sind gute Anlässe, die bisherigen ELStAM erneut zu prüfen.
Dieser Artikel dient der allgemeinen Information und ersetzt keine rechtliche oder steuerliche Beratung.