Wer dem Finanzamt nach dem Steuerbescheid Geld schuldet, soll dafür ab 2027 doppelt so hohe Zinsen zahlen: Die Bundesregierung will den Satz für Nachzahlungs- und Erstattungszinsen von 0,15 auf 0,3 Prozent pro Monat anheben. Aufs Jahr gerechnet steigt der Zins damit von 1,8 auf 3,6 Prozent. Beschlossen ist das noch nicht – der Bundestag berät den Entwurf derzeit.
Die Änderung steht im Entwurf des Jahressteuergesetzes 2026 (Drucksache 21/8283). Der Finanzausschuss hat am 2. November 2026 Sachverständige dazu angehört, wie die Übersicht des Deutschen Bundestages zur Anhörung zeigt. Die erste Lesung im Plenum fand am 8. Oktober statt.
Das Wichtigste in Kürze
- Geplant sind 0,3 statt 0,15 Prozent Zinsen pro vollem Monat – für Zeiträume ab dem 1. Januar 2027.
- Der höhere Satz gilt in beide Richtungen: für Nachzahlungen an das Finanzamt und für Erstattungen an Sie.
- Zinsen laufen erst 15 Monate nach Ende des Steuerjahres – wer früh abgibt, ist meist gar nicht betroffen.
Was genau soll sich bei den Steuerzinsen ändern?
Gemeint ist die sogenannte Vollverzinsung nach § 233a der Abgabenordnung. Sie greift, wenn eine Steuerfestsetzung erst lange nach dem Steuerjahr erfolgt und dabei eine Nachzahlung oder eine Erstattung herauskommt. Seit 2019 liegt der Satz bei 0,15 Prozent im Monat. Nach dem Entwurf soll er für Verzinsungszeiträume ab dem 1. Januar 2027 auf 0,3 Prozent steigen; für frühere Monate bleibt es beim bisherigen Satz.
| Bisher (seit 2019) | Geplant ab 2027 | |
|---|---|---|
| Zinssatz pro vollem Monat | 0,15 % | 0,3 % |
| Zinssatz pro Jahr | 1,8 % | 3,6 % |
| Zinsen auf 10.000 € für 12 Monate | 180 € | 360 € |
| Zinsen auf 3.000 € für 6 Monate | 27 € | 54 € |
Die Bundesregierung begründet die Anhebung mit dem gestiegenen allgemeinen Zinsniveau. Die Abgabenordnung verlangt, die Angemessenheit des Satzes regelmäßig zu prüfen – Maßstab ist der Basiszinssatz nach § 247 BGB, der seit 2022 deutlich gestiegen ist. Laut AssCompact wurden dafür Bundesbank-Statistiken zu Konsumentenkrediten und Spareinlagen herangezogen.
Wann laufen überhaupt Zinsen?
Viele Steuerzahler werden die Erhöhung nie spüren. Der Zinslauf beginnt nämlich erst 15 Monate nach Ablauf des Kalenderjahres, in dem die Steuer entstanden ist. Gezählt werden nur volle Monate. Zwei Beispiele:
- Steuerjahr 2025: Zinsen können ab dem 1. April 2027 anfallen – also schon vollständig zum neuen Satz, falls das Gesetz wie geplant kommt.
- Steuerjahr 2024: Der Zinslauf hat bereits am 1. April 2026 begonnen. Bis Ende 2026 gelten 0,15 Prozent, für Monate ab Januar 2027 wären es 0,3 Prozent.
Wer seine Erklärung rechtzeitig abgibt und den Bescheid innerhalb dieser 15 Monate erhält, zahlt in aller Regel keine Zinsen und bekommt auch keine. Betroffen sind vor allem verspätete Erklärungen, lange Prüfungen, Betriebsprüfungen oder Änderungsbescheide für zurückliegende Jahre.
Typische Fälle sind Selbstständige und Freiberufler, Vermieter, Rentnerinnen und Rentner mit Pflichtveranlagung, die ihre Erklärung lange aufschieben, sowie Haushalte, bei denen das Finanzamt nach Rückfragen noch Unterlagen anfordert. Auch wer mit Hilfe einer Steuerberatung eine verlängerte Abgabefrist nutzt, sollte im Blick behalten, wann der Zinslauf für das jeweilige Jahr beginnt.
Was bedeutet das für Sie konkret?
Bei einer erwarteten Nachzahlung wird Warten teurer. Wer etwa wegen hoher Nebeneinkünfte, Mieteinnahmen oder Kapitalerträgen mit einer Nachforderung rechnet, sollte die Steuererklärung möglichst früh abgeben. Unter Umständen lässt sich die Zinslast auch durch eine freiwillige Zahlung vor dem Bescheid oder angepasste Vorauszahlungen begrenzen – ob und wie, klären Sie am besten direkt mit Ihrem Finanzamt oder einer Steuerberaterin.
Bei einer Erstattung erhalten Sie umgekehrt mehr, wenn das Finanzamt lange braucht. Beachten Sie aber: Erstattungszinsen zählen als Kapitalerträge und sind steuerpflichtig, während Nachzahlungszinsen nicht als Ausgaben abgezogen werden können.
Nicht zu verwechseln sind die Zinsen mit dem Säumniszuschlag: Wer eine festgesetzte Steuer nach Fälligkeit nicht zahlt, muss weiterhin 1 Prozent pro angefangenem Monat zahlen – daran ändert der Entwurf nichts. Auch der Verspätungszuschlag für eine zu spät abgegebene Erklärung ist eine eigene Regel. Welche Fristen für Ihre Erklärung gelten, lesen Sie in unserem Überblick zur Abgabefrist der Steuererklärung 2026.
Wie geht es im Gesetzgebungsverfahren weiter?
Der Entwurf liegt im federführenden Finanzausschuss. Nach der zweiten und dritten Lesung im Bundestag muss auch der Bundesrat zustimmen; Termine dafür standen bei Redaktionsschluss noch nicht fest. Kritik gab es bei der Anhörung unter anderem von der Bundessteuerberaterkammer: Sie hält eine punktuelle Erhöhung für unzureichend und fordert sinngemäß, die Zinsregelungen insgesamt neu zu ordnen. Änderungen am Satz oder am Starttermin sind bis zum Beschluss also noch möglich.
Das Jahressteuergesetz 2026 enthält weitere Punkte, die Privatleute betreffen – etwa die elektronische Bekanntgabe von Bescheiden. Was das für Sie heißt, erklären wir im Beitrag Steuerbescheid ab 2027 digital. Für verbindliche Auskünfte zu Ihrem Fall wenden Sie sich an Ihr Finanzamt oder eine steuerberatende Stelle; dieser Beitrag ersetzt keine Steuerberatung.
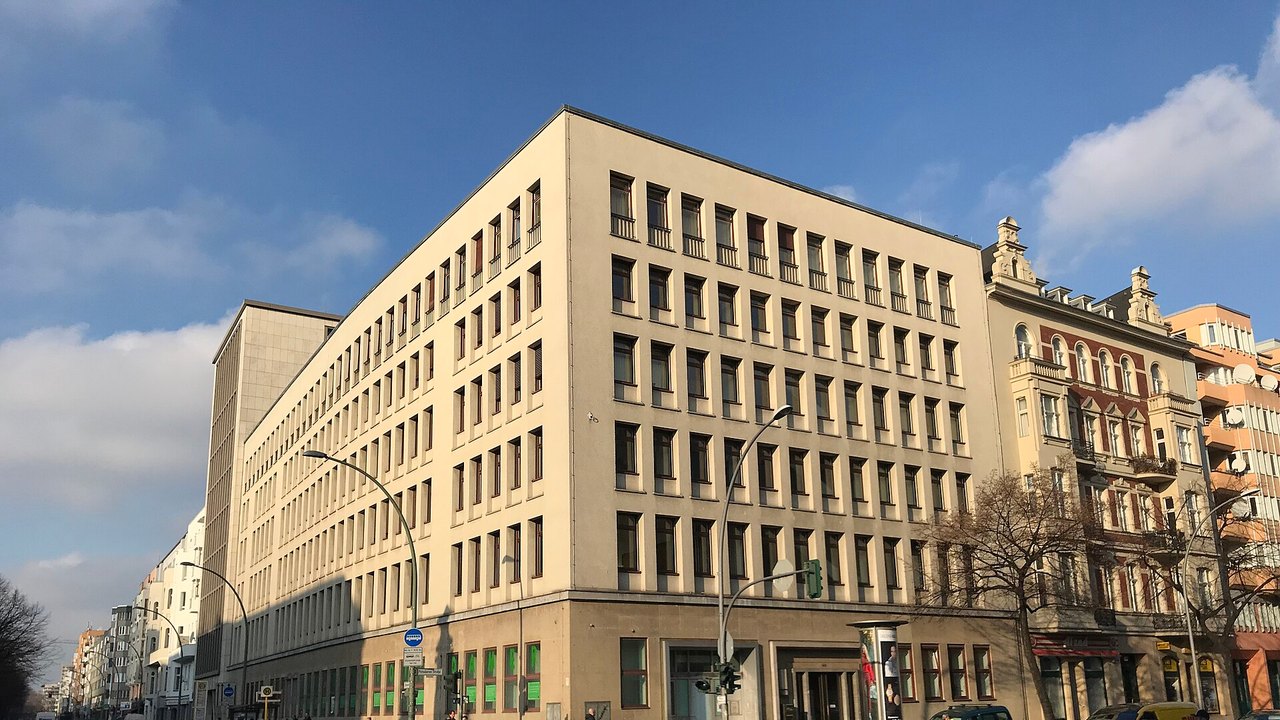
Foto: Finanzamt Schöneberg an der Potsdamer Straße in Berlin. Mondfreund, CC BY-SA 4.0, Wikimedia Commons.


